


Revolut — Più che una banca
4,749.35K Recensioni
Dettagli dell'app
- Versione
- 10.153.1
- Aggiornato il
- Licenza
- Free
- Download
- 50.000.000+
- Sviluppatore
- Revolut Ltd
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
Quando viaggio, divido le spese tra più persone o voglio controllare il denaro senza aprire diverse app, apprezzo avere pagamenti, risparmi e investimenti raccolti nello stesso posto. È qui che Revolut trova il suo senso: non la considero una soluzione perfetta per chiunque, ma una pratica app finanziaria per chi preferisce gestire molte operazioni quotidiane dallo smartphone. La comodità, però, dipende da quanto si è disposti a usare un servizio digitale come punto centrale delle proprie finanze.
Sviluppata da Revolut Ltd, l’app è gratuita da scaricare e si rivolge a un pubblico ampio, con classificazione PEGI 3. La versione attuale è la 10.150.2 e richiede Android 9 o successivo. La sua popolarità è notevole: supera i 50 milioni di installazioni e ha una media di 4,8 basata su circa 4,1 milioni di valutazioni. Numeri che suggeriscono un prodotto conosciuto, ma non sostituiscono una domanda più utile: il suo modo di gestire il denaro si adatta davvero alle mie abitudini?
Un flusso quotidiano che tiene insieme le operazioni
Io partirei da una routine breve: controllare il saldo e i movimenti recenti, poi usare ciò che vedo per capire che cosa richiede attenzione, senza trasformare ogni pagamento in un’analisi. In questa sezione guardo a come tenere insieme le operazioni quotidiane e a quando la comodità di avere tutto sul telefono aiuta davvero; da lì diventa naturale chiedersi quali impostazioni convenga verificare prima di affidarsi al flusso.
Partire dal controllo, non dalle funzioni
Il mio modo più sensato di usare Revolut parte dalla schermata delle operazioni: controllo il saldo, guardo i movimenti recenti e verifico che un pagamento sia stato registrato correttamente. Questa routine è più utile che esplorare ogni voce appena installata l’app. Quando i pagamenti passano spesso dallo smartphone, poter consultare subito le transazioni aiuta a ricostruire le spese senza affidarsi alla memoria o aspettare di rivederle altrove.
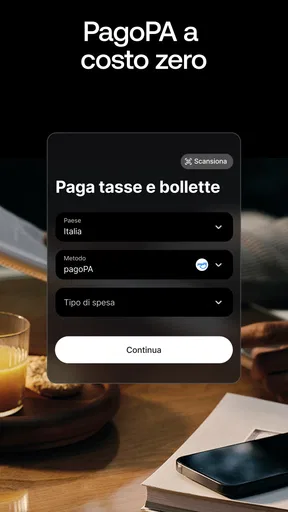
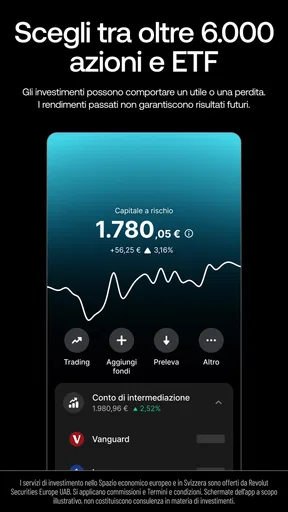
La differenza rispetto a una banca usata soltanto per il conto principale sta soprattutto nella concentrazione di attività. Posso usare l’app per pagare e, nello stesso ambiente, considerare strumenti per risparmiare o investire. Non significa che ogni utente debba trasferirvi tutto: per me ha più senso iniziare con un impiego circoscritto, capire come si inserisce nella giornata e ampliare il ruolo dell’app solo se l’organizzazione resta chiara.
Un caso concreto è una giornata con piccoli acquisti, un pranzo pagato per un amico e una spesa condivisa da sistemare in seguito. Invece di cercare ricevute sparse, posso controllare i movimenti e usare quelle informazioni per capire quanto ho anticipato. Il vantaggio non è una magia contabile: è avere un punto di verifica abbastanza immediato. La disciplina resta mia; l’app non decide da sola quale spesa fosse necessaria o a quale budget dovesse appartenere.
Un’abitudine utile per viaggi e spese condivise
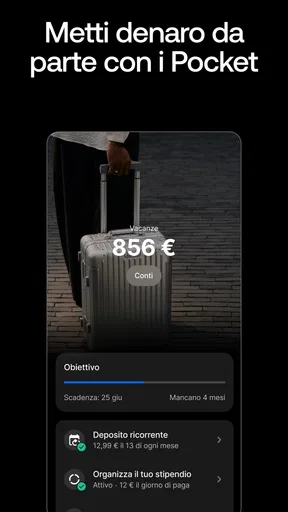
Quando preparo un viaggio, trovo utile tenere separate due domande: quanto denaro voglio rendere disponibile per le spese e quanto voglio lasciare al resto della mia gestione quotidiana. Avere pagamenti e strumenti finanziari in un’unica app può rendere più semplice controllare il quadro, ma non elimina la necessità di pianificare. Prima di partire, mi abituerei a verificare le impostazioni e a sapere dove trovare le informazioni importanti, invece di scoprirle nel mezzo di una fila o al momento di pagare.
Da leggere prima di scegliere

Per le spese di gruppo, la buona pratica è annotare subito chi ha pagato e che cosa resta da regolare. L’app può aiutarmi a individuare il movimento, ma non sostituisce un accordo chiaro tra amici: una transazione visibile non spiega automaticamente come dividere una cena, una spesa comune o un biglietto acquistato per conto di tutti. È un dettaglio banale finché il gruppo è d’accordo; diventa importante quando ognuno ricorda importi diversi.
Impostazioni da controllare con calma
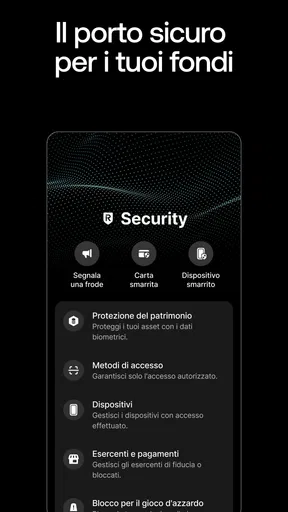
Con un’app finanziaria, la velocità è utile soltanto se non porta a confermare qualcosa senza aver capito che cosa sto facendo. Dedicherei qualche minuto alle impostazioni relative all’accesso e alla sicurezza, oltre a prendere confidenza con i passaggi per controllare e autorizzare le operazioni. Non è una formalità da sbrigare una volta e dimenticare: se cambio telefono o modifico il mio modo di usare il conto, vale la pena ricontrollare che le preferenze siano ancora adatte.
Prima di appoggiarmi all’app per una spesa importante, farei anche una verifica pratica: capire come consultare il saldo e la cronologia, dove trovare le opzioni pertinenti e quale passaggio mi viene richiesto per completare un pagamento. Questa breve prova riduce l’attrito quando ho fretta. E, se una schermata mostra una scelta che non mi è chiara, mi fermerei invece di procedere per abitudine: in materia di denaro, sapere quando non toccare nulla è una competenza utile quanto conoscere i comandi.
Un’altra impostazione mentale da tenere è la distinzione tra denaro disponibile per l’uso immediato e somme che desidero destinare ad altro. La presenza di strumenti di risparmio e investimento accanto ai pagamenti può incoraggiare a esplorare, ma non rende automaticamente ogni scelta adatta alla propria situazione. Io eviterei di prendere decisioni d’investimento solo perché la funzione è vicina al conto: prima chiarirei obiettivo, orizzonte e tolleranza al rischio, e sceglierei un servizio diverso se avessi bisogno di un supporto più approfondito.
Rendere più rapida la routine senza complicarla
La scorciatoia migliore, per me, è ripetere pochi gesti con ordine: controllo il movimento, verifico l’importo, poi chiudo l’app sapendo che cosa è successo. Se uso più strumenti della stessa piattaforma, conviene non passare avanti e indietro senza un motivo. Per esempio, posso dedicare un momento separato al controllo dei risparmi invece di aprire quella sezione ogni volta che pago un caffè. Così riduco le distrazioni e mantengo più chiaro il confine tra spesa corrente e pianificazione.
Per chi riceve entrate con regolarità, una routine semplice può essere controllare il saldo in un momento prestabilito e rivedere i movimenti con cadenza costante. Non serve trasformare ogni acquisto in un’analisi: basta individuare gli addebiti inattesi e notare quando le spese di un certo tipo cominciano a pesare. In questo senso l’app è più utile come strumento di osservazione che come sostituto di un piano personale. La ripetibilità conta più del numero di schermate visitate.
Se condivido un pagamento, cerco di chiudere il cerchio appena ho ancora il contesto fresco: importo, motivo e persone coinvolte. È un piccolo accorgimento, ma evita di dover ricostruire settimane dopo perché una transazione era più alta del previsto. In un’app che concentra molte attività, la cronologia è preziosa; non è però un diario completo. Aggiungere una nota personale altrove, quando una spesa ha un significato particolare, può essere più efficace che aspettarsi che il solo movimento racconti tutta la storia.
Il confronto con una banca tradizionale e con app specializzate
Rispetto all’app della banca che uso per le operazioni essenziali, Revolut punta su un’esperienza più ampia e mobile: pagamenti, risparmio e investimento convivono nello stesso prodotto. Questo può ridurre il passaggio tra servizi se voglio un quadro quotidiano compatto. D’altra parte, chi preferisce parlare con una filiale o gestire le finanze tramite procedure già consolidate potrebbe sentirsi più tranquillo con la propria banca principale. La comodità digitale non è un vantaggio universale: dipende da quanto mi fido a svolgere queste attività dal telefono.
La confronto anche con le app specializzate. Uno strumento dedicato al bilancio può essere più adatto se il mio obiettivo è classificare minuziosamente ogni spesa; un servizio pensato soltanto per investire può risultare più naturale se cerco un ambiente concentrato su quel compito. Revolut è interessante quando voglio ridurre la frammentazione, meno quando desidero la massima profondità in una singola attività. La scelta migliore non è necessariamente un’unica app per tutto: per alcuni, mantenere il conto principale altrove e usare Revolut per esigenze specifiche sarà l’equilibrio più comodo.
Dove la flessibilità incontra i suoi limiti
La quantità di strumenti può anche rendere l’esperienza meno immediata. Chi desidera soltanto controllare un conto e fare poche operazioni potrebbe trovare superflua la varietà di sezioni; un’interfaccia ricca richiede un po’ di orientamento e autocontrollo. Inoltre, mettere più funzioni vicine non garantisce che io le userò bene: posso confondere il semplice accesso a una possibilità con una ragione valida per adottarla.
Un limite pratico è la dipendenza dal telefono e dalla familiarità con le procedure digitali. Se preferisco risolvere tutto di persona, non voglio affidarmi a un’app o non mi piace gestire il denaro attraverso schermate, questa probabilmente non è la scelta più comoda. Anche chi ha bisogno di una consulenza finanziaria personalizzata dovrebbe distinguere gli strumenti disponibili da un rapporto di consulenza: aprire una sezione dedicata agli investimenti non equivale a ricevere indicazioni su misura.
Per questo non la userei come unica risposta a ogni esigenza senza prima aver capito come si comporta nel mio caso. Cominciare con pagamenti ordinari e controlli semplici permette di valutare se il flusso mi risulta chiaro. Se poi mi accorgo che preferisco un servizio più specializzato, o che voglio tenere le attività finanziarie separate, non c’è motivo di forzare una centralizzazione soltanto per avere tutto in una sola app.
Il verdetto: utile quando diventa una routine consapevole
Consiglierei Revolut a chi vive già con lo smartphone in mano, effettua pagamenti frequenti e apprezza poter passare dalle spese quotidiane a una visione più ampia del proprio denaro senza cambiare continuamente applicazione. La sua forza, nella mia esperienza, è la combinazione di accesso rapido e varietà; il modo migliore per sfruttarla è scegliere poche abitudini stabili, verificare le impostazioni e non esplorare funzioni finanziarie solo per curiosità.
La grande quantità di valutazioni — circa 49.000 recensioni oltre alle valutazioni degli utenti — mostra quanto sia diffusa, ma la popolarità non dice se sia giusta per le mie priorità. Se cerco soprattutto assistenza in presenza, un’app essenziale o strumenti specialistici per un solo obiettivo, preferirei valutare alternative più mirate. Se invece voglio provare un servizio finanziario mobile senza costo di download e sono disposto a impararne con calma le procedure, può essere un’aggiunta pratica. La raccomandazione finale è semplice: usala per rendere più ordinata una routine già pensata, non per delegarle le decisioni che richiedono attenzione personale.
Pro
- Carta virtuale disponibile per pagamenti online più sicuri.
- Possibilità di creare carte usa e getta per singoli acquisti.
- Avvisi immediati aiutano a tenere sotto controllo le transazioni.
- Include strumenti per definire budget e monitorare le spese.
- Supporta pagamenti e trasferimenti in più valute.
Contro
- Alcune funzionalità e condizioni variano in base al piano scelto.
- I prelievi gratuiti hanno limiti
- oltre i quali si applicano commissioni.
- Il cambio valuta può prevedere costi aggiuntivi in determinate fasce orarie.
- L’assistenza clienti può risultare meno immediata rispetto a una filiale.
- Per alcune operazioni potrebbe essere richiesta una verifica aggiuntiva dell’identità.
Domande frequenti su Revolut — Più che una banca
Che cos’è Revolut e quali servizi offre?
Revolut è un’app finanziaria che consente di gestire denaro e pagamenti dal telefono. In base al Paese e al piano scelto, può offrire un conto con carta, bonifici, pagamenti, strumenti per il cambio valuta e funzioni per monitorare le spese. L’app include inoltre servizi aggiuntivi che possono cambiare nel tempo: verifica le condizioni aggiornate e la disponibilità delle singole funzioni prima di affidarle le tue esigenze bancarie.
Revolut è gratuita? Ci sono costi o limiti da conoscere?
L’apertura e l’utilizzo del piano Standard possono essere gratuiti, ma alcuni servizi prevedono commissioni, limiti o condizioni specifiche. Prelievi, cambi valuta, trasferimenti e funzionalità dei piani a pagamento possono essere soggetti a costi o soglie, che variano in base al Paese e alle regole in vigore. Prima di procedere, consulta il riepilogo dei prezzi nell’app e valuta se un abbonamento a pagamento offre vantaggi adatti alle tue abitudini.
Come si apre un conto Revolut e quali documenti servono?
La registrazione si svolge nell’app e richiede normalmente un numero di telefono, i dati personali e la verifica dell’identità con un documento valido e, talvolta, un controllo fotografico. Potrebbe essere necessario fornire informazioni aggiuntive per completare le verifiche previste. Requisiti, tempi di approvazione e documenti accettati possono dipendere dal Paese e dalla situazione dell’utente; assicurati quindi di usare dati corretti e di consultare le istruzioni mostrate durante la procedura.
È sicuro usare Revolut per pagamenti e gestione del denaro?
Revolut mette a disposizione strumenti di sicurezza nell’app, come notifiche delle operazioni e controlli per gestire o bloccare la carta, ma nessuna applicazione elimina del tutto i rischi di frodi o accessi non autorizzati. Attiva le misure di protezione disponibili, scegli credenziali robuste e non condividere codici o password. Anche le tutele applicabili ai fondi e ai diversi servizi dipendono dalla società coinvolta e dal Paese: leggi le informazioni legali ufficiali prima di depositare somme importanti.
Revolut è disponibile su Android e iOS e serve una carta fisica?
L’app Revolut è disponibile per dispositivi Android e iOS nei mercati supportati; controlla la compatibilità e la disponibilità nello store del tuo Paese prima di scaricarla. A seconda delle opzioni offerte, puoi gestire una carta digitale e richiedere una carta fisica, che potrebbe comportare costi di spedizione o condizioni specifiche. La carta fisica non è necessariamente indispensabile per ogni funzione, ma può risultare utile per pagamenti in negozio o prelievi compatibili.


